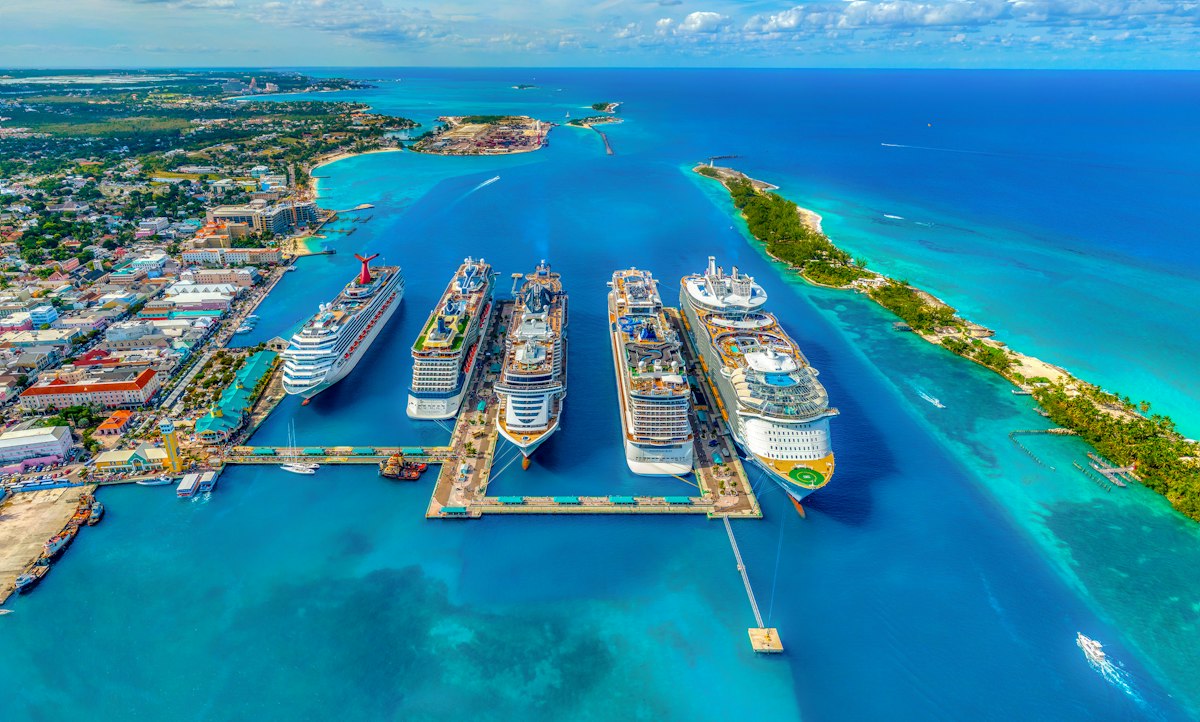
로열캐리비안 그룹(Royal Caribbean Group)이 2026년 3분기 매출 56억 달러(전년比 +9%), 조정 주당순이익(EPS) 6.57달러를 기록하며 자사 가이던스를 웃돌았다고 10월 27일 발표했습니다. 객실점유율(로드 팩터)은 112%를 찍었고, 연간 조정 EPS 전망은 17.85~17.95달러로 상향됐습니다. 2027년 예약은 역사적 수준보다 빠른 패이스에 요율까지 높게 형성돼 있으며, 9월 발표된 샌달스·비치스 리조트 지분 50% 인수로 '크루즈+올인클루시브 리조트' 휴가 생태계 확장에도 나섰습니다.
크루즈 인더스트리 뉴스(Cruise Industry News) 10월 27일자 보도 및 로열캐리비안 그룹 공시 자료를 바탕으로 정리했습니다.
3분기 숫자 — 매출 $56억·순이익 $17억·점유율 112%
- 매출: 56억 달러 — 전년 동기 대비 9% 증가
- 객실점유율: 112% — 3인·4인 객실과 소형 선박 효율까지 더해진 수치
- 순이익: 17억 달러(주당 $6.45) / 조정 순이익: 18억 달러(주당 $6.57)
- 조정 EBITDA: 25억 달러
- 순 수익률(Net Yields): 보고 기준 +0.9% — 유럽·카리브해의 강한 직전(close-in) 수요 견인
- 연료 제외 순운항비용(NCC): 보고 기준 −1.9% — 비용 시점 이연 효과
제이슨 리버티 회장 겸 CEO는 "3분기 실적은 소비자 휴가 수요의 지속적인 강세와 업계 선도 브랜드들의 가속 모멘텀을 반영한다"고 밝혔습니다.
연간 전망 상향 — 조정 EPS $17.85~17.95
3분기 호조를 반영해 연간 조정 EPS 가이던스가 상향됐습니다.
- 연간 조정 EPS: $17.85~17.95 — 3분기 실적 호조 반영
- 연간 매출: 전년 대비 +9% 성장 전망
- 순 수익률: 보고 기준 약 +2.7%, 환율 불변 기준 약 +2.1%
- 부담 요소: 유가 상승과 환율이 호조를 일부 상쇄
2027년 전망 — '예약은 이르지만 역대급 패이스'
- 예약: "아직 이르지만 2027년 예약이 역사적 수준을 앞서는 패이스이며 요율도 더 높다"(리버티 CEO)
- 퍼펙타(Perfecta) 목표: 2024~2027년 조정 EPS 연평균 20% 성장 — 즉 2027년 EPS '20달러대($20-handle)' 진입 목표
- 진행 상황: "기초 체력은 당초 기대를 크게 앞서며, ROIC(투하자본수익률) 목표는 이미 상회 중"
수요가 공급 증가보다 빠르다는 구도가 이어지는 한, 내년 크루즈 가격의 상방 압력은 당분간 계속될 가능성이 높습니다.
샌달스·비치스 리조트 50% 인수 — '평생의 휴가' 전략
9월 발표된 샌달스·비치스 리조트 지분 50% 인수는 이번 실적 발표에서도 핵심 전략으로 강조됐습니다.
- 규모: 카리브해 리조트 18곳 운영 + 3곳 건설 중, 미개발 토지 1,000에이커 이상 보유
- 시너지: 로열캐리비안 고객의 약 30%가 올인클루시브 휴가도 이용 — 샌달스 고객의 비슷한 비율도 크루즈 경험 → 상호 고객 유입 기회
- 일정: 2027년 초 거래 종결 예정(규제 승인 조건) — 지분법 회계, 실적은 즉시 EPS 기여(부각) 전망
- 브랜드 독립성: 샌달스의 정체성·카리브 정서·운영 리더십은 유지
리버티 CEO는 "평생의 휴가(a lifetime of vacations) 전략의 연장선에서 크루즈와 리조트를 아우르는 휴가 생태계를 완성한다"고 설명했습니다.
한국 고객에게 — 실적 호조가 의미하는 것
선사 실적이 좋다는 것은 곧 가격 인상 압력으로 이어집니다. 예약 전략을 점검하세요.
- 일찍 예약: 2027년 예약이 벌써 역대 패이스 — 인기 항차·선내 등급은 얼리버드 확정이 유리
- 가격 재조정 주기 확인: 선사는 수요 세면 요율을 올립니다 — 프로모션 시즌(웨이브) 놓치지 않기
- 크루즈+리조트 결합: 샌달스 인수 종결(2027년 초) 이후 카리브 크루즈+올인클루시브 리조트 연계 상품 출시 가능성
- 로열티 활용: 크라운 앤 앵커 등 로열티 등급의 부가 혜택 확대 가능성 — 크루즈+리조트 교차 혜택 주목
- 환율 리스크: 실적에 환율이 변수로 작용했다는 점 — 달러 결제 상품은 환율 타이밍도 고려
로열캐리비안·셀러브리티 크루즈 상품과 카리브 크루즈+리조트 결합 여행은 크루즈링크 상담을 통해 확인할 수 있습니다.